外国人・留学生のためのクレジットカード入門|日本の生活で役立つ場面と、作る前に知っておきたいこと - GTN MAGAZINE

外国人・留学生のためのクレジットカード入門|日本の生活で役立つ場面と、作る前に知っておきたいこと

「まわりの友だちは、クレジットカードを持っている。でも、どんなものなのか、よく分からない。」

日本に来てから、そう感じたことはありませんか。

母国では現金やデビットカード、スマホのウォレットで払っていた人にとって、「あとで払う」クレジットカードはなじみがないのが普通です。知らなくても、恥ずかしいことではありません。

先に、この記事の答えをまとめます。

外国人や留学生でも、カード会社の条件を満たせば、クレジットカードを作れる場合があります。

また、支払いを「一括払い(1回で全部払う方法)」にすれば、手数料(てすうりょう)は基本的にかかりません。

そして、クレジットカードを持つかどうかは、あなたが自分で決めてかまいません。

この記事では、クレジットカードのしくみと、日本の生活でどんなときに役立つかを、やさしい日本語で説明します。この記事は、特定のカードをすすめるためのものではありません。外国人専門で20年、最大25言語に対応するGTNが、日本で暮らす外国人に知ってほしいクレジットカードの基本をまとめました。

目次

クレジットカードとは?「あとで払う」しくみ

クレジットカードは、買い物の代金を、あとでまとめて払うためのカードです。お店で払うとき、あなたの財布や口座からすぐにお金が出ていくわけではありません。

日本では、クレジットカードは特別な人だけが使うものではありません。経済産業省によると、2025年の日本のキャッシュレス決済(現金を使わない払い方)のうち、金額で約8割(82.7%)がクレジットカードでした。スーパーやコンビニ、ネット通販、毎月の料金の支払いなど、生活のいろいろな場面で使われています。

出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月)

お店・カード会社・あなたの3つの関係

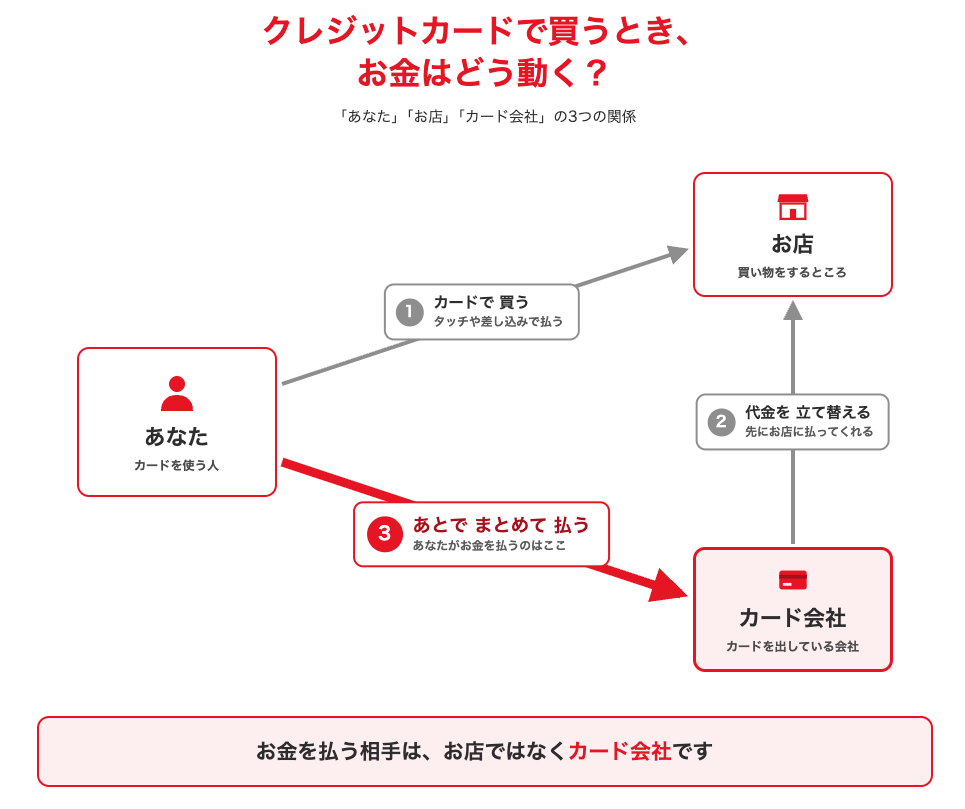
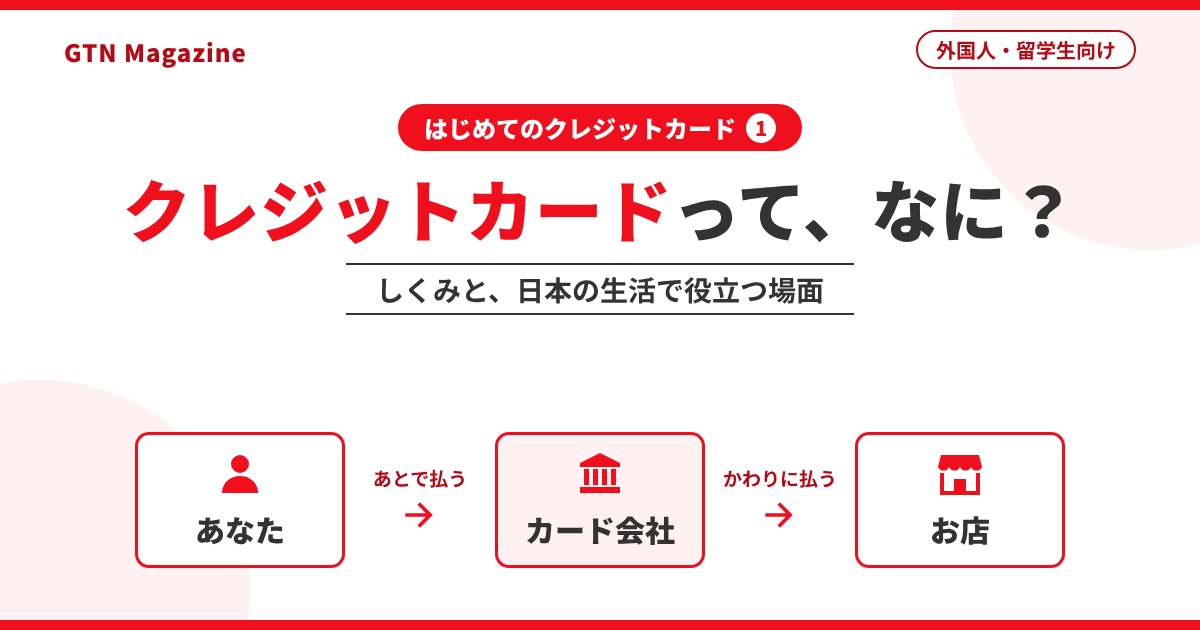
クレジットカードで払うときは、「あなた」「お店」「カード会社」の3つが関係します。

  1. あなたが、お店でクレジットカードを使って買い物をします
  2. カード会社が、あなたの代わりにお店へ代金を払います(立て替え)
  3. あとで、あなたがカード会社に代金を払います


つまり、あなたがお金を払う相手は、お店ではなくカード会社です。カード会社は、あなたが「あとで払ってくれる」と信用して、先に代金を払います。英語の credit(クレジット)には「信用」という意味があります。

出典:日本クレジット協会「クレジットの契約関係」

使ったお金は、いつ・どこから払う?

使ったお金は、毎月決まった日に、あなたの銀行口座から引き落とされます。引き落とし(ひきおとし)とは、口座から自動でお金が払われることです。

たとえば、今月の買い物の代金が、翌月の決まった日に、まとめて口座から払われます。そのため、支払いの日までに、口座にお金を入れておく必要があります。「いつまでに使った分を、いつ払うのか」はカード会社ごとに違います。くわしい仕組みは、別の記事で説明する予定です。

現金・デビットカード・スマホのウォレットとの違い

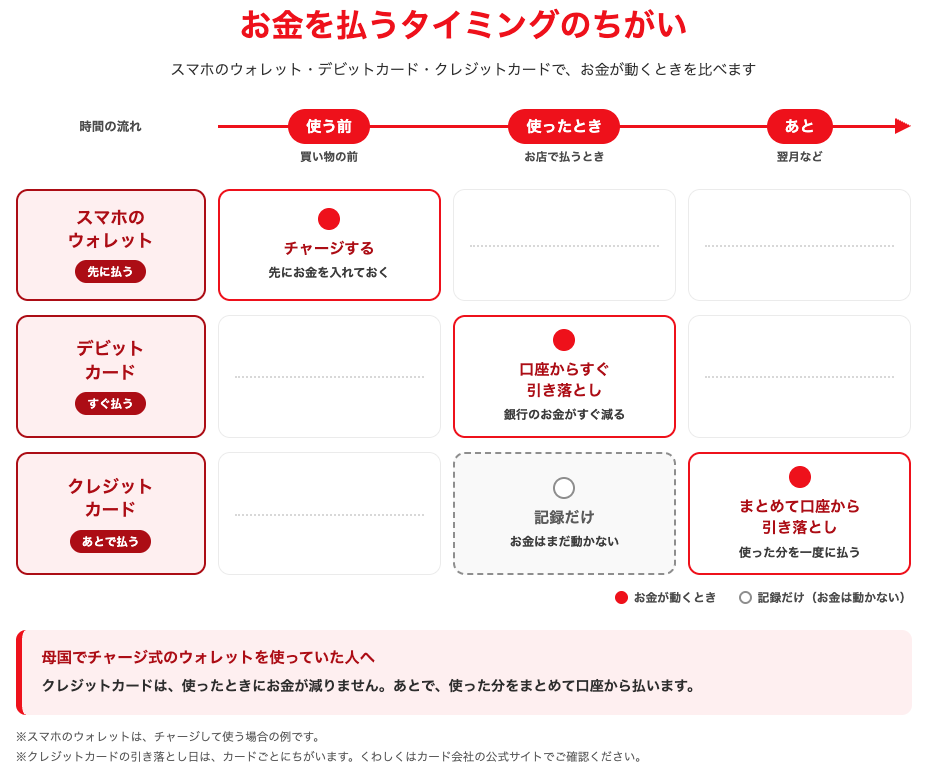
いちばん大きな違いは、お金を払うタイミングです。クレジットカードは「あとで払う」、デビットカードは「使ったときに口座から払う」、スマホのウォレットは「先にお金を入れておく」しくみです。

母国で使っていた決済と比べてみる

母国でスマホのウォレットを使っていた人もいるでしょう。参考として、いくつかの国でよく使われている決済サービスを並べます。

国

よく使われているサービス(例)

払い方

お金のタイプ

バングラデシュbKash(ビーキャッシュ)電話番号を使ったウォレット先にお金を入れて使うタイプが中心
フィリピンGCash(ジーキャッシュ)QRコード決済先にお金を入れて使うタイプが中心
インドネシアShopeePay(ショッピーペイ)QRコード決済(共通の規格「QRIS」に対応)先にお金を入れて使うタイプが中心

※サービスの内容は変わることがあります。これらのウォレットは、先にお金を入れて(チャージして)、その金額の中で使います。入れたお金より多くは使えません。クレジットカードは、ここが違います。先にお金を入れなくても使えて、支払いはあとから来ます。

お金を払うタイミングで比べる


現金

スマホのウォレット(先に入れるタイプ)

デビットカード

クレジットカード

お金を払うタイミングその場で先に入れておく使ったとき、すぐ口座からあとで、まとめて口座から
使える金額持っている分入れた分口座にある分カード会社が決めた金額(限度額)まで
作るときのカード会社の確認(審査)なしサービスによって違うカードによって違う(銀行口座があれば作れるものもある)あり
使いすぎにくさ使いすぎにくい使いすぎにくい使いすぎにくい自分で管理が必要

デビットカードは、銀行口座とつながったカードです。使うと、すぐに口座からお金が引かれます。基本的に、口座にある金額の中で使うので、使いすぎの心配は少なくなります。一方で、カードによっては、使えるお店やサービスが限られる場合があります。

クレジットカードは、口座にお金がなくても、その場で払えます。便利な反面、使った金額を自分で確かめる必要があります。

日本のお金や、現金とキャッシュレスの使い分けは、こちらの記事でも紹介しています。

 日本のお金|現金かキャッシュレスか?両替方法やATMの利用方法をご紹介

現金だけで暮らすときに負担になりやすいこと

日本では、現金だけでも生活できます。ただ、次のような場面では、現金だけだと負担になることがあります。

  • ATMでお金を下ろすとき、時間帯や曜日によっては手数料がかかる
  • 家具や家電など大きな買い物のとき、たくさんの現金を持ち歩くことになる
  • 現金をなくしたり、盗まれたりすると、戻ってくるのは難しい
  • ネット通販や一部の月額サービスでは、現金で払える方法が限られる


クレジットカードは、なくしたときにカード会社へ連絡すれば、カードを止められます。使っていないのに請求された分は、条件によって払わなくてよくなる場合があります。条件は、カード会社によって違います。困ったときの対応は、別の記事で説明する予定です。

日本のスマホ決済アプリとつなぐと何が変わる?

日本では、PayPayなどのスマホ決済アプリを使っている人もいるでしょう。こうしたアプリは、銀行口座からチャージしたり、現金でチャージしたりして使えます。

アプリによっては、クレジットカードを登録して、支払い方法に選べる場合があります。ただし、登録できるカードや、カードで払えるかどうかは、アプリごとに決まっていて、変わることもあります。たとえばPayPayでは、2026年9月から、カードで払える場合が一部のカードに限られました。日本以外の国で作ったカードは登録できません(2026年9月時点)。使う前に、アプリの公式の案内で確かめてください。

出典: PayPay「クレジットカードを登録(追加)したい」

日本の生活でクレジットカードが役立つ4つの場面

クレジットカードは、次の4つの場面で役立つことがあります。部屋を借りるとき、携帯電話の端末代金を分割で払うとき、ネット通販や毎月の支払い、大きな買い物をするときです。カード以外の払い方も、あわせて紹介します。

部屋を借りるとき

日本で部屋を借りるときは、敷金(しききん)や礼金(れいきん)など、最初にまとまったお金(初期費用)がかかります。不動産会社によっては、この初期費用をクレジットカードで払える場合があります。

また、日本の賃貸では、家賃保証会社(ほしょうがいしゃ)を使う契約があります。家賃保証会社とは、あなたが家賃を払えないときに、代わりに大家さんへ払う会社です。保証会社が代わりに払ったお金は、あとで、あなたが保証会社に返す必要があります。保証会社によっては、毎月の家賃の払い方として、クレジットカードを選べる場合があります。

カードがない場合:口座振替(こうざふりかえ:口座から毎月自動で払う方法)や、銀行振込で払う方法もあります。どの払い方を選べるかは、物件や保証会社によって違います。

携帯電話の端末代金を分割で払うとき

日本の携帯電話会社では、スマホの本体(端末)の代金を、毎月少しずつ払う「分割払い」を選べる場合があります。この月々の料金の払い方として、クレジットカードを登録できます。

ただし、端末の分割払いは、携帯電話会社による確認(審査)があります。また、分割払いの記録は、あとで説明する「支払いの記録」として残ります。

カードがない場合:携帯電話会社によっては、口座振替で月々の料金を払えます。端末を一括で買う方法もあります。

ネット通販や、毎月の支払い

ネット通販サイトでは、払い方の一つとして、クレジットカードを選べます。動画サービスや音楽サービスなど、毎月お金がかかるサービスの中には、払い方がクレジットカードなどに限られるものもあります。

電気・ガス・水道などの公共料金も、クレジットカードで払える場合があります。毎月の支払いをカードにまとめると、何にいくら使ったかを、カード会社の明細で確かめやすくなります。

カードがない場合:ネット通販では、コンビニ払いや代金引換(代引き:商品を受け取るときに払う方法)を選べる場合があります。公共料金は、口座振替や、届いた払込票(はらいこみひょう:お金を払うための紙)でコンビニで払う方法もあります。ただし、電気やガスの会社によっては、払込票で払うと、手数料がかかる場合があります(例:東京電力エナジーパートナー、東京ガス、大阪ガス。2026年10月時点)。手数料がかかるかどうかは、契約しているプランなどによって違います。

家具・家電など大きな買い物をするとき

引っ越しのときは、冷蔵庫や洗濯機、ベッドなど、大きな買い物が続きます。家電量販店や家具店でも、クレジットカードで払える店があります。

クレジットカードなら、手元に全額の現金がなくても、その場で買い物ができます。ただし、支払いはあとで来ます。翌月以降に、使った金額が口座から引き落とされます。支払いの日に口座のお金が足りるか、買う前に確かめてください。

カードがない場合:デビットカードや、スマホのQRコード決済(QRコードを使って、アプリで払う方法)、現金で払う方法があります。

外国人・留学生でもクレジットカードは作れる?

外国人や留学生でも、カード会社の条件を満たせば、クレジットカードを作れる場合があります。 申込の条件は、カード会社やカードの種類ごとに違います。学生が申し込めるカードもあります。

申込に必要なもの

カード会社によって違いますが、たとえば次のようなものが必要になります。

必要なもの

説明

在留カード本人確認のために使います。在留期間(日本にいられる期間)も確認される場合があります
日本の住所カードは、登録した住所に届きます
日本の銀行口座代金を引き落とすための口座です。ほとんどのカード会社で、本人名義(自分の名前)の口座が必要です
電話番号カード会社から連絡を受けるために使います
収入が分かる書類(場合によって)給料の明細などです。カード会社やカードの種類によって、求められる場合があります

※必要なものはカード会社によって違います。申し込む前に、各カード会社の公式サイトで確かめてください。

申込のあとは、カード会社による確認(審査:しんさ)があります。審査とは、カード会社が「この人にカードを発行してよいか」を確かめることです。確かめる内容には、たとえば収入、在留期間、ほかの借入れの状況などがあります。在留期間の残りが短いと、作るのが難しい場合もあります。

審査の結果は、人によって違います。留学、技能実習、特定技能など、状況はそれぞれ違うためです。同じ時期にたくさんのカードを申し込むことは避けましょう。

カードが届いてから使い始めるまで(支払い口座の登録、限度額、はじめての使い方)は、別の記事でくわしく説明する予定です。

作る前に知っておきたい4つのこと

クレジットカードを作る前に、支払いの方法と利息、キャッシング、支払いの記録、名義の4つを知っておくと安心です。

一括払いなら、基本的に手数料(利息)はかからない

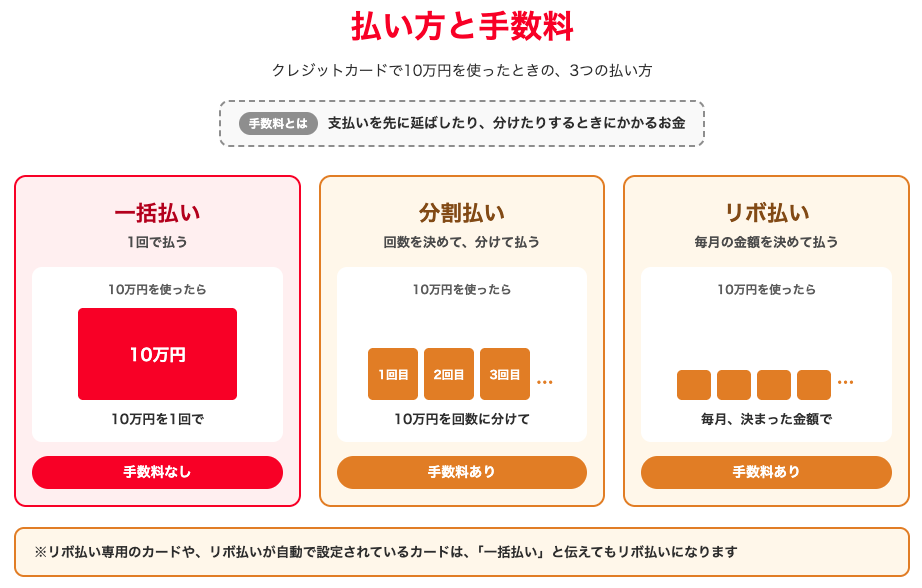
クレジットカードの払い方には、主に次の3つがあります。

払い方

しくみ

手数料

一括払い使った金額を、1回で全部払う基本的にかからない
分割払い使った金額を、決めた回数に分けて払うかかる(2回払いはかからないカードもある)
リボ払い毎月、決まった金額ずつ払うかかる

手数料とは、支払いを先に延ばす代わりに払うお金で、利息(りそく)と同じような性質があります。一括払いを選べば、クレジットカードの便利さを使いながら、手数料を払わずに済みます。ただし、リボ払い専用のカードや、リボ払いが自動で設定されているカードでは、お店で「一括払い」と伝えても、リボ払いになります。

申し込む前に、支払い方法の設定を確かめましょう。また、一括払いでも、支払いの日に払えないと、遅延損害金(ちえんそんがいきん:支払いが遅れたときに払うお金)がかかる場合があります。

宗教や自分の考えなど、利息がかかる取引を避けたい理由は、人それぞれです。そうした人にとっても、一括払いは選べる払い方の一つです。分割払いやリボ払いのしくみは、別の記事でくわしく説明する予定です。

キャッシングは「お金を借りること」

クレジットカードには、「キャッシング」という機能が付いていることがあります。キャッシングは、カードを使って現金を借りることです。買い物の代金をあとで払うこととは違います。

キャッシングには利息がかかります。キャッシングを使うかどうかは、自分で決められます。使わなければ、キャッシングの利息はかかりません。

家族への送金などにキャッシングを使うと、借りたお金に利息がかかります。注意することは、別の記事で説明する予定です。

支払いの記録は残る

クレジットカードや、携帯電話の端末の分割払いなどの支払いの記録は、信用情報機関(しんようじょうほうきかん)という機関に登録されます。支払いが遅れると、その記録が残り、次のクレジットカードやローンを申し込むときに影響する場合があります。

反対に、決められた日にきちんと払うことも記録として残ります。支払いの記録と、計画的な使い方は、別の記事でくわしく説明する予定です。

カードや名義を人に貸さない

クレジットカードは、名前が書かれている本人だけが使えます。家族や友だちであっても、カードを貸したり、自分の名前でカードを作って人に使わせたりしてはいけません。

名前(名義:めいぎ)と使う人が違うと、支払いの責任は、名義の人に来ます。人に使われた分も、名義の人が払うことになる場合があります。カード会社とのルール(規約:きやく)を破ったことになり、カードが使えなくなることもあります。

クレジットカードを持つかどうか、自分で決めるためのチェックリスト

クレジットカードは、持つことが正解というものではありません。自分の生活に必要か、支払いを管理できるかを確かめてから決めましょう。

今の自分に必要か確かめる

次の質問に、自分で答えてみてください。

  • 部屋、携帯電話、ネット通販、毎月の料金など、カードを使いたい場面が自分の生活にありますか?
  • 毎月の支払いの日に、口座にお金を用意できますか?
  • 使った金額を、カード会社のアプリや明細で確かめる習慣を持てますか?
  • 利息や手数料について、自分の考えはどうですか?(一括払いだけを使う、という選び方もあります)
  • 在留期間はどのくらい残っていますか?帰国の予定はありますか?

「今はまだ必要ない」と思ったら、持たなくてもかまいません。デビットカードや口座振替など、ほかの払い方で生活することもできます。

持つなら、申し込む前に確かめたいこと

カードを作ると決めたら、申し込む前に、次の点を確かめましょう。

確かめること

見るポイント

年会費(ねんかいひ)1年ごとにかかるお金です。無料のカードもあります
申込の条件在留期間、年齢、学生が申し込めるかなど
多言語サポート困ったときに、自分の分かる言葉で相談できるか
国際ブランドVisa・Mastercard・JCBなど、カードが使えるお店のネットワークです
支払い方法の設定一括払いが基本になっているか。リボ払いが最初から設定されていないか

条件やサービスは変わることがあります。最新の内容は、各カード会社の公式サイトで確かめてください。

よくある質問(FAQ)

Q. 在留期間が短くても、クレジットカードを作れますか?

A. 在留期間がどのくらい必要かは、カード会社ごとに違います。在留期間が短いと、作るのが難しい場合もあります。申し込む前に、カード会社の申込条件を確かめてください。

Q. 日本の銀行口座がなくても作れますか?

A. クレジットカードの代金は、日本の銀行口座から引き落とされるのが基本です。そのため、先に日本の銀行口座を作っておく必要がある場合があります。本人名義(自分の名前)の口座が必要なカード会社もあります。

Q. 在留カードを更新したら、カード会社に連絡が必要ですか?

A. 在留期間を更新したときや、在留資格が変わったときは、カード会社から、届け出(新しい在留カードの写しを出す、など)を求められることがあります。届け出た在留期間が終わる日を過ぎると、カードの利用が制限される場合もあります。カード会社からの案内を確かめて、早めに手続きをしましょう。くわしくは、別の記事で説明する予定です。

Q. 帰国するときは、どうすればいいですか?

A. 帰国する前に、残っている支払いを全部済ませて、必要に応じてカードを解約する手続きをしましょう。払わないまま出国すると、支払いが遅れた扱いになるおそれがあります。くわしくは、別の記事で説明する予定です。

Q. 国際ブランド(Visa・Mastercardなど)とは何ですか?

A. 国際ブランドは、クレジットカードが使えるお店のネットワークのことです。カードに付いているブランドのマークと同じマークがあるお店で、カードを使えます。日本でも海外でも使えるブランドがあります。

まとめ

クレジットカードは、買い物の代金をあとでまとめて払うためのカードです。日本では、部屋を借りるとき、携帯電話の料金、ネット通販や毎月の支払い、大きな買い物など、生活のいろいろな場面で使われています。

外国人や留学生でも、カード会社の条件を満たせば作れる場合があります。一括払いを選べば、手数料は基本的にかかりません。その一方で、支払いはあとで来るので、使った金額を自分で確かめることが大切です。

この記事は、特定のカードをすすめるためのものではありません。クレジットカードを持つかどうかは、あなたの生活や考えに合わせて、自分で決めてかまいません。

なお、クレジットカードについては、次のテーマも、別の記事で紹介する予定です。

  • カードが届いてから使い始めるまで(支払い口座の登録、限度額、はじめての使い方)
  • いろいろな払い方と利息(一括・分割・リボ・キャッシング、計画的な使い方、支払いの記録)
  • 困ったときの対応(紛失・盗難、不正利用、支払いの遅れ、帰国するとき)

関連記事

おすすめ記事