目次
- 外国人にも住民税はかかる?判定基準は「1月1日時点の住所」
- 住民税の納税義務者になる条件
- 所得税の「居住者判定」と混同しないための整理
- 来日1年目は非課税、2年目から課税される「時間差」
- 外国人の住民税はいくら?計算の仕組みと2026年度の最新ルール
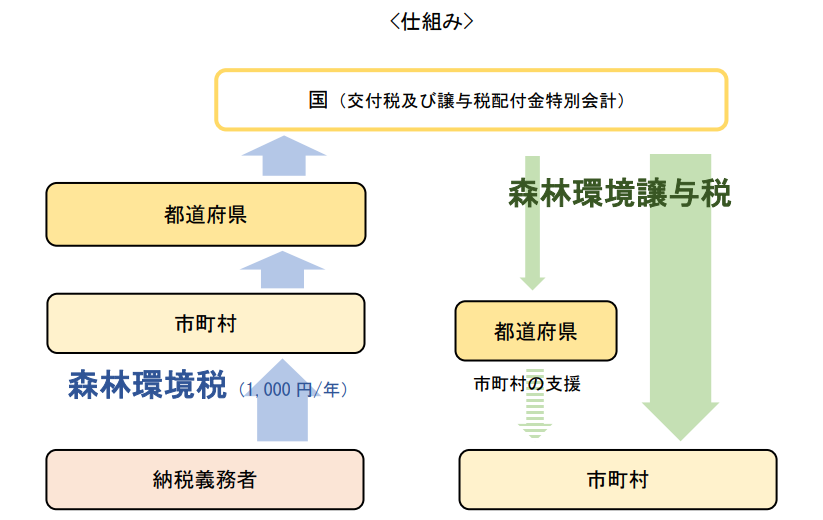
- 所得割・均等割・森林環境税の内訳
- 【2026年度改正】非課税ラインが給与収入110万円に
- 外国人にも適用される非課税制度と租税条約とは?
- 租税条約による免除は「税務署への届出」だけでは通らない
- 減免・徴収猶予制度
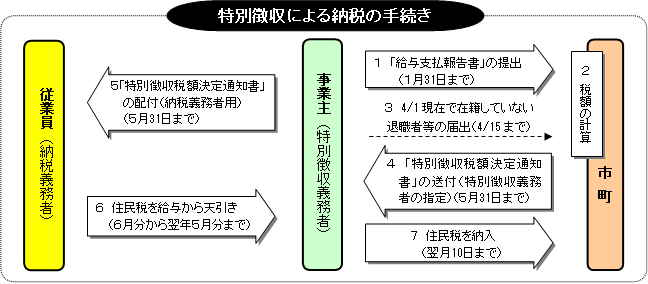
- 企業は「特別徴収義務者」|実務フローと怠った場合の罰則
- 特別徴収は法律上の義務。納入を怠れば延滞金と罰則
- 住民税の年間スケジュール
- 中途入社・転籍時の切替手続き
- 退職・帰国時の対応|一括徴収と納税管理人
- 退職日によって変わる一括徴収のルール
- 納税管理人の選任と、脱退一時金・所得税還付の手続き
- 外国人労働者が税金でつまずく理由と、企業ができるサポート
- 天引き・年末調整・確定申告への戸惑い
- 多言語対応と相談窓口の整備
- 税金の未納は在留資格に響く|更新・永住申請への影響
- 直近2年度分の納税証明書が必須に
- 永住許可は納税状況が厳しく審査される
- まとめ