永住権の条件とは?3つの要件・必要な在留年数と2026年10月改定ガイドラインの適用時期 - GTN MAGAZINE
日本語
日本語
English

永住権の条件とは?3つの要件・必要な在留年数と2026年10月改定ガイドラインの適用時期

この記事では、永住許可を受けて得る在留資格「永住者」を「永住権」と呼びます。永住許可を受けるための要件は出入国管理及び難民認定法(入管法)第22条に定められており、審査で考慮される事項の考え方は、出入国在留管理庁の「永住許可に関するガイドライン」に示されています。※1※2

このガイドラインは2026年(令和8年)2月24日と10月1日に改められており、この記事ではそれぞれを「2月改訂のガイドライン」「10月改定のガイドライン」と呼びます。申請した時期によって、適用されるガイドラインが異なります。※1

外国人社員から永住について相談を受けた人事・総務の担当者に向けて、永住許可の要件、必要な在留年数、改定で変わる点と適用時期、申請の手続き、許可後の取消しを、出入国在留管理庁などの公表資料(2026年10月時点)をもとに解説します。給与や社会保険、業務内容、海外赴任など、会社の雇い方が審査で見られる事項と関わる点もあわせて紹介します。

永住権(在留資格「永住者」)とは

永住許可は、在留資格を持つ外国人が「永住者」への在留資格の変更を希望する場合に、法務大臣が与える許可で、在留資格変更許可の一種とされています。※1 永住許可を受けた外国人は、「永住者」の在留資格で日本に在留することになります。※1

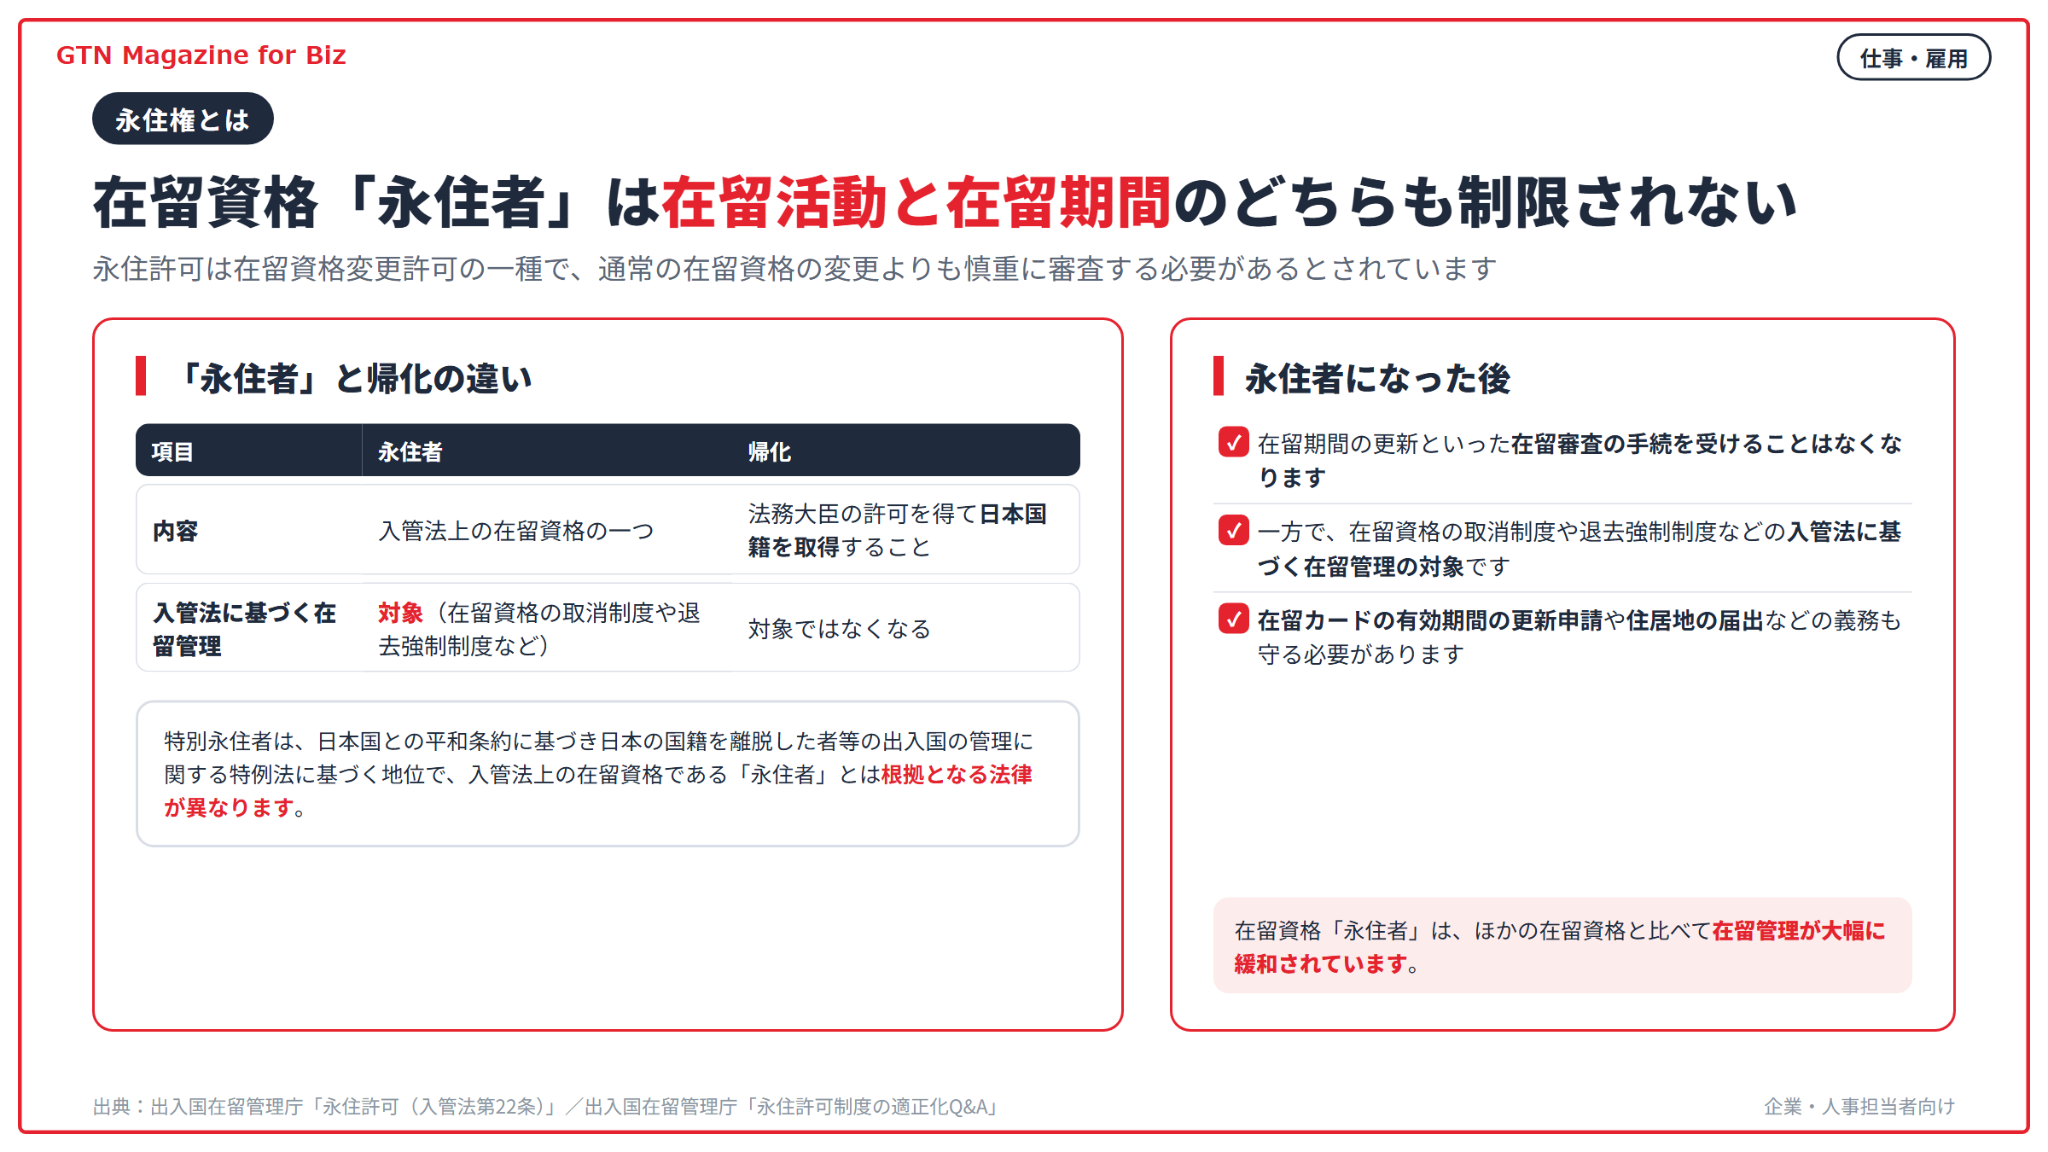
在留資格「永住者」は、在留活動と在留期間のどちらも制限されない 点で、ほかの在留資格と比べて在留管理が大幅に緩和されています。※1 そのため永住許可は、通常の在留資格の変更よりも慎重に審査する必要があるとされています。※1

10月改定のガイドラインは、永住許可の許否は法務大臣が入管法で認められた裁量権に基づいて判断するもので、その裁量権の範囲は極めて広範なものだとしています。

※2 許否の判断は個々の事案における諸般の事情を総合的に考慮して行われ、ガイドラインは審査で考慮すべき要素についての基本的な考え方を記載したものとされています。※2

永住者になると、在留期間の更新といった在留審査の手続を受けることはなくなります。※3 一方で、在留資格の取消制度や退去強制制度などの入管法に基づく在留管理の対象であり、在留カードの有効期間の更新申請や住居地の届出などの義務も守る必要があります。※3

帰化・特別永住者との違い

帰化は、外国人が法務大臣の許可を得て日本国籍を取得することをいい、帰化した場合は入管法に基づく在留管理の対象ではなくなります。※3 これに対して「永住者」は入管法上の在留資格の一つで、永住許可を受けた後も在留管理の対象です。※3

項目

永住者

帰化

内容入管法上の在留資格の一つ法務大臣の許可を得て日本国籍を取得すること
入管法に基づく在留管理対象(在留資格の取消制度や退去強制制度など)対象ではなくなる

※3

特別永住者は、日本国との平和条約に基づき日本の国籍を離脱した者等の出入国の管理に関する特例法に基づく地位で、入管法上の在留資格である「永住者」とは根拠となる法律が異なります。※3

永住許可の3つの要件

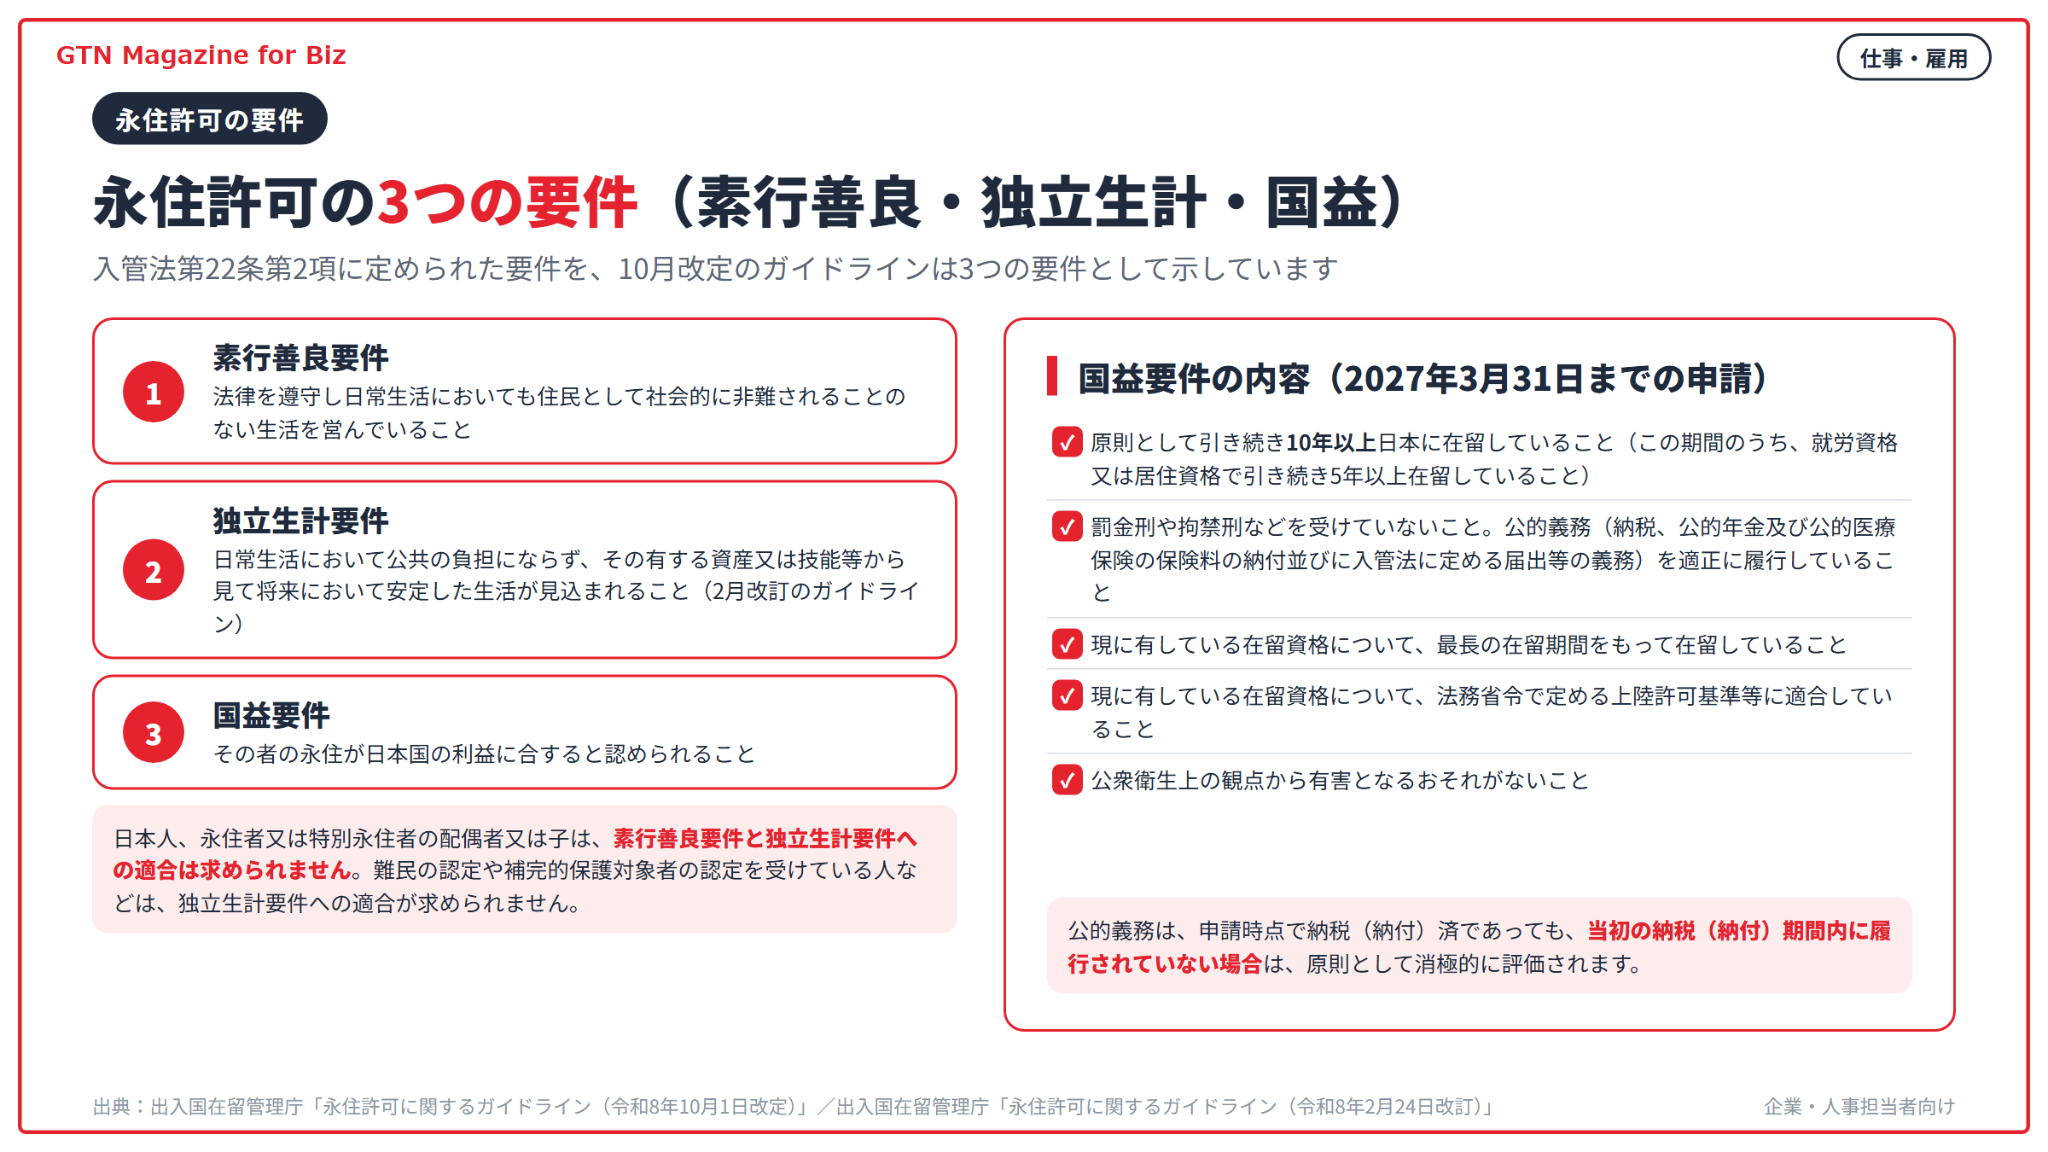
入管法第22条第2項は、申請者が「素行が善良であること」と「独立の生計を営むに足りる資産又は技能を有すること」のいずれにも適合し、かつ、その者の永住が日本国の利益に合すると認めたときに限り、法務大臣は永住を許可することができると定めています。

※2 10月改定のガイドラインは、これを素行善良要件、独立生計要件、国益要件の3つ として示しています。※2

ただし、申請者が日本人、永住者又は特別永住者の配偶者又は子である場合は、素行善良要件と独立生計要件への適合は求められません。※2※4 難民の認定や補完的保護対象者の認定を受けている人などは、独立生計要件への適合が求められません。※2

2027年(令和9年)4月1日に施行される令和6年の改正入管法により、同項の条文に「この法律に規定する義務の遵守、公租公課の支払等」の文言が加わります。

※2 出入国在留管理庁は、これはガイドラインに記載されていた「公的義務を適正に履行していること」を法律に明記するもので、新たな永住許可の要件を加えるものではないと説明しています。※3

素行が善良であること

素行善良要件は、法律を遵守し日常生活においても住民として社会的に非難されることのない生活を営んでいることをいいます。※2※5 10月改定のガイドラインは、2027年4月1日以降の申請について、例えば、日常生活又は社会生活において違法行為や迷惑行為を繰り返し行っていたと認められる場合は、この要件に適合しないと評価されるとしています。※2

出入国在留管理庁は、ガイドラインの改定案に対する意見募集の結果の中で、犯罪歴がある場合も、この要件に適合しないと評価するとしています。※8 いずれの場合も、個別の事案に応じて判断するとしています。※8 

独立の生計を営むに足りる資産又は技能を有すること

2027年3月31日までの申請に適用される 2月改訂のガイドラインは、独立生計要件を「日常生活において公共の負担にならず、その有する資産又は技能等から見て将来において安定した生活が見込まれること」としています。※5

10月改定のガイドラインは、2027年4月1日以降の申請について、現在及び将来において自活可能と認められる必要があり、日本人と同等水準以上の経済条件 が求められるとしています。

※2 この要件は、原則として同一生計世帯単位で審査されます。※2

このうち収入の考え方は、2026年4月1日以降の申請にも適用されます。※1※2 詳しくは「2026年10月1日の改定で変わる点と申請時期ごとの適用」の章で説明します。

永住が日本国の利益に合すると認められること

2027年3月31日までの申請に適用される2月改訂のガイドラインは、国益要件の内容として次の項目を挙げています。※5

【国益要件の主な項目(2月改訂のガイドライン)】

  • ✓ 原則として引き続き10年以上日本に在留していること(この期間のうち、就労資格又は居住資格で引き続き5年以上在留していること)
  • ✓ 罰金刑や拘禁刑などを受けていないこと。公的義務(納税、公的年金及び公的医療保険の保険料の納付並びに入管法に定める届出等の義務)を適正に履行していること
  • ✓ 現に有している在留資格について、最長の在留期間をもって在留していること
  • ✓ 現に有している在留資格について、法務省令で定める上陸許可基準等に適合していること
  • ✓ 公衆衛生上の観点から有害となるおそれがないこと

※5

公的義務については、申請時点で納税(納付)済であっても、当初の納税(納付)期間内に履行されていない場合 は、原則として消極的に(許可の判断で不利な方向に) 評価されます。※5

申請の際に提出する資料は、申請する人の在留資格や身分・地位によって異なります。※4 「技術・人文知識・国際業務」や「技能」などの就労関係の在留資格や「家族滞在」の在留資格の人は、住民税は直近5年分、公的年金と公的医療保険の保険料は直近2年間について、納付の状況を示す資料を提出します。※14 

公的義務には、入管法に定める届出等の義務も含まれます。※5 「技術・人文知識・国際業務」や「特定技能」などの在留資格で働く人は、「会社を辞めた」「新しい会社に入社した」などの届出事由が発生した日から14日以内に、所属機関に関する届出を提出するよう案内されています。

※7 届出をしなかった場合などの罰則が規定されているほか、在留諸申請で不利になる場合もあるとされています。※7

「技術・人文知識・国際業務」などの入管法別表第一の在留資格には、活動の制限があります。※18 入管法に定める義務には、届出等の義務のほかに、在留資格で認められた活動以外の活動をしない・させない義務もあり、この義務の遵守も考慮されます。※2 

2027年4月1日以降の申請では、国益に合すると認められるには、単に国益に反しないというだけでなく、積極的かつ具体的に永住が日本国に利益をもたらす必要があるとされています。

※2 公租公課(税金や、公的年金・公的医療保険の保険料など)の支払は原則として同一生計世帯単位で審査され、申請時点で未納がなくても、過去に滞納処分を受けたことがあるなど、過去において適切に支払っていない状況が認められる場合も、原則として消極評価とされます。

※2 届出等の義務や、在留資格で認められた活動以外の活動をしない・させない義務などの入管法に定める義務についても、申請時点で義務違反の状態にある場合だけでなく、過去の義務違反が判明した場合も、原則として消極評価とされます。

※2 過去に拘禁刑(懲役、禁錮を含む)や罰金刑を受けた人なども原則として消極評価とされ、上陸拒否事由に当たる人や、現に有している在留資格が上陸許可基準等に適合していない人も消極評価とされます。※2 

永住許可に必要な在留年数(原則10年と特例)

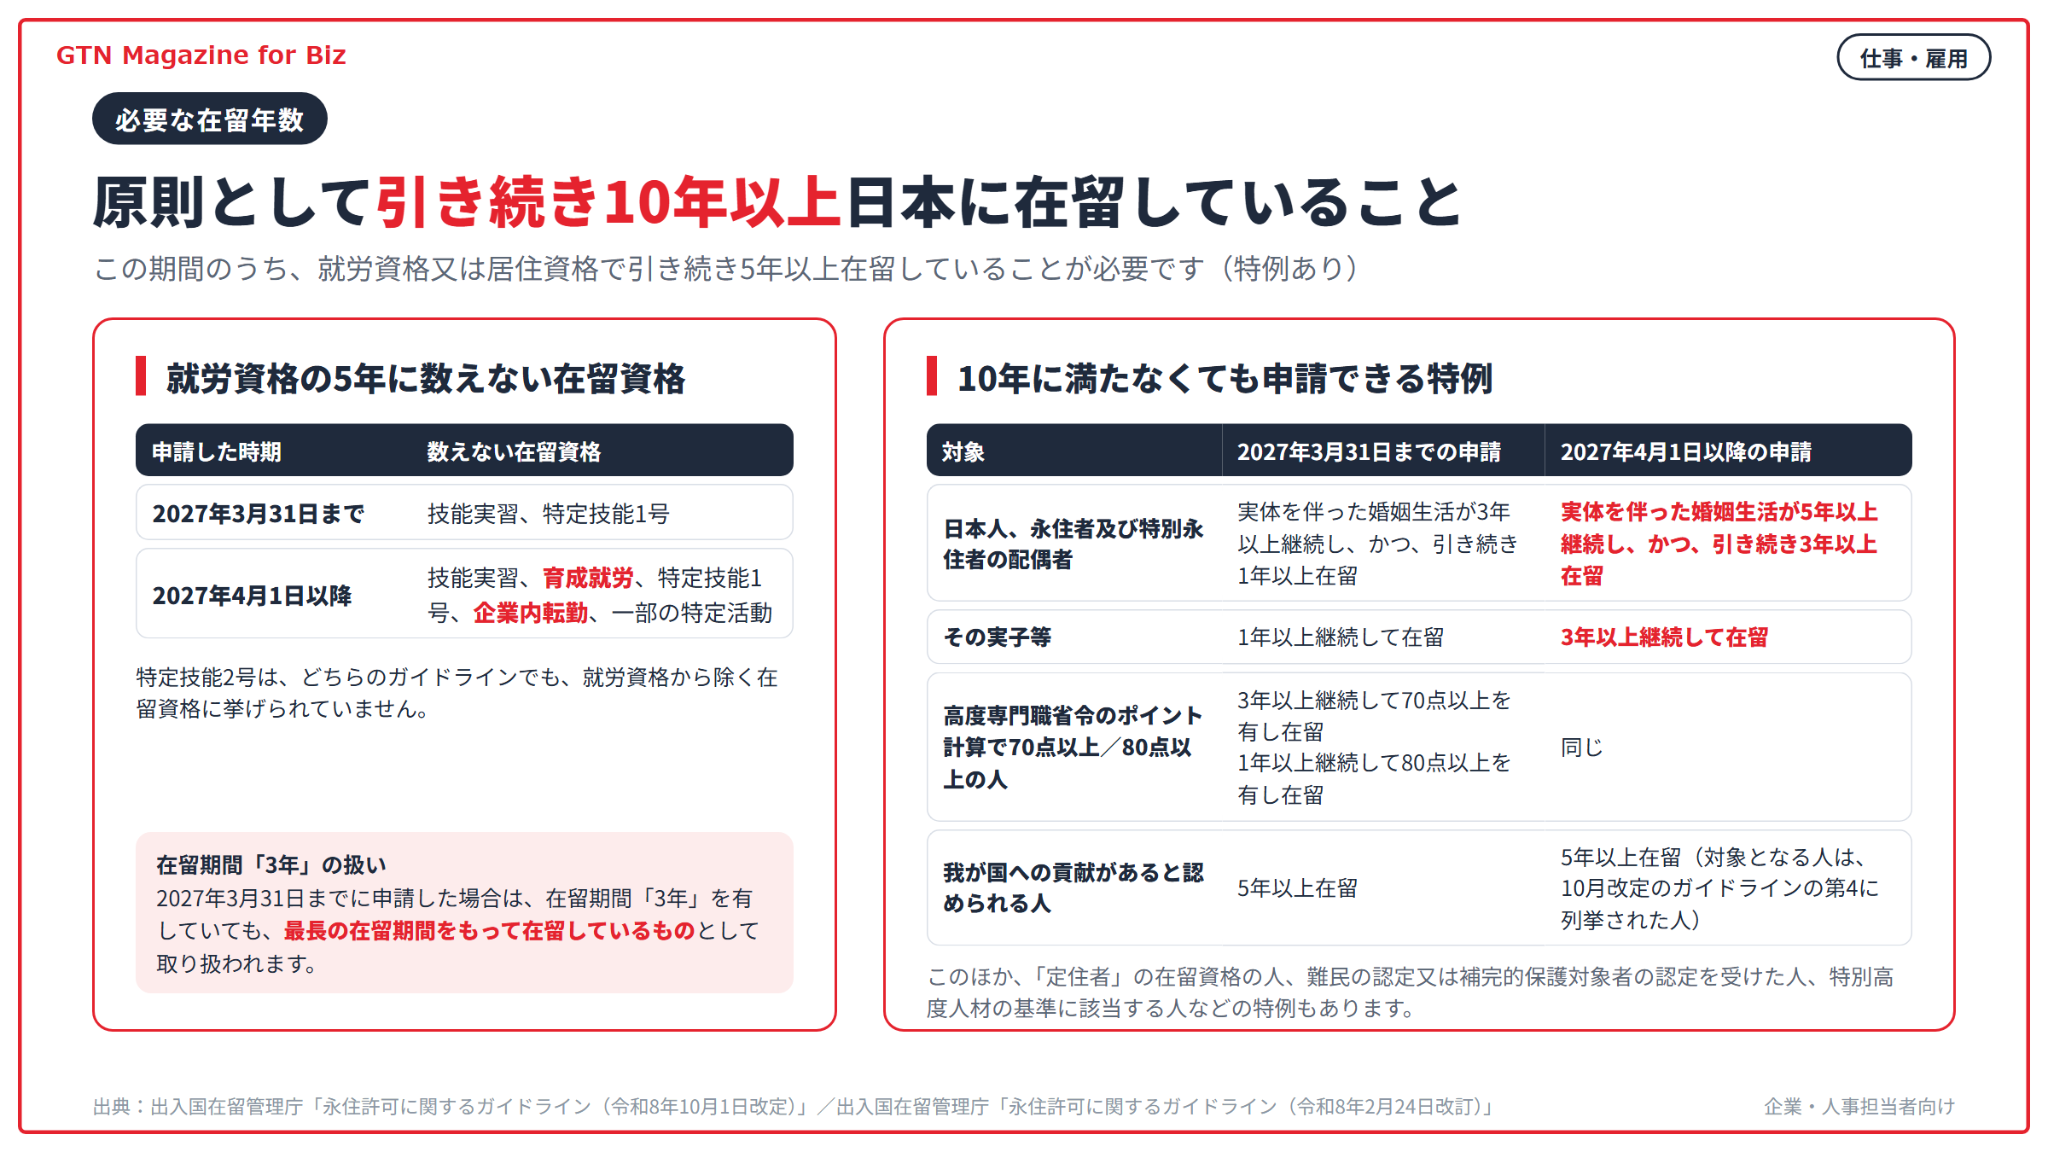
永住許可は、原則として引き続き10年以上日本に在留 していることが求められ、この期間のうち、就労資格又は居住資格で引き続き5年以上在留していることが必要です。※5 居住資格には「日本人の配偶者等」などが含まれます。※6

就労資格の5年には、数えない在留資格があります。10月改定のガイドラインでは、2027年4月1日以降の申請について、 数えない在留資格が増えます。※2※5

申請した時期

就労資格の5年に数えない在留資格

2027年3月31日まで技能実習、特定技能1号
2027年4月1日以降技能実習、育成就労、特定技能1号、企業内転勤、一部の特定活動

※2※5

特定技能2号は、どちらのガイドラインでも、就労資格から除く在留資格に挙げられていません。※2※5

10月改定のガイドラインでは、2027年4月1日以降の申請について、特定活動のうち、特定活動告示46号(本邦大学等卒業者)などは就労資格に該当し、ワーキングホリデーやインターンシップは該当しないとされています。

※2 また、継続就職活動や就職内定者としての特定活動の期間は、10年の期間に算定されません。※2

架空の例:特定技能1号から2号に移った社員の場合

次は、説明のための架空の例です。製造業の会社に、技能実習で3年、特定技能1号で5年働いた後、2026年10月の時点で特定技能2号に移って2年がたった社員がいるとします。

日本での在留は合計10年ですが、技能実習と特定技能1号の期間は就労資格の5年に数えないため、就労資格で引き続き在留している期間は特定技能2号の2年 です。※5

この社員の場合、「就労資格又は居住資格で引き続き5年以上」の部分は、特定技能2号で引き続き5年以上在留したときに満たすことになります。

※2※5 特定技能2号で5年を満たすのは2029年以降になるため、この社員が申請するときは10月改定のガイドラインが適用されます。

※1 在留年数のほかに、年収水準、年金の受給見込額、日本語能力、公租公課の支払なども考慮されます。※2

10年に満たなくても申請できる特例

原則10年の在留には特例があります。2027年4月1日以降の申請では、日本人などの配偶者や実子の特例の条件が変わるほか、我が国への貢献による特例の対象となる人も、10月改定のガイドラインの第4に列挙された人に変わります。

※2※5 それまで対象となる人の考え方を示していた「我が国への貢献があると認められる者への永住許可のガイドライン」は、2027年3月31日をもって廃止されます。※1※5

対象

2027年3月31日までの申請

2027年4月1日以降の申請

日本人、永住者及び特別永住者の配偶者実体を伴った婚姻生活が3年以上継続し、かつ、引き続き1年以上在留実体を伴った婚姻生活が5年以上継続し、かつ、引き続き3年以上在留
日本人、永住者及び特別永住者の実子等1年以上継続して在留3年以上継続して在留
「定住者」の在留資格の人「定住者」で5年以上継続して在留同じ
難民の認定又は補完的保護対象者の認定を受けた人認定後5年以上継続して在留同じ
高度専門職省令のポイント計算で70点以上の人3年以上継続して70点以上を有し在留同じ
高度専門職省令のポイント計算で80点以上の人1年以上継続して80点以上を有し在留同じ
特別高度人材の基準に該当する人1年以上継続して在留同じ
外交、社会、経済、文化等の分野で我が国への貢献があると認められる人5年以上在留5年以上在留(対象となる人は、10月改定のガイドラインの第4に列挙された人)

※2※5

高度専門職のポイントによる特例には、「高度人材外国人」として在留している場合のほか、永住許可申請日から3年前(80点以上の場合は1年前)の時点を基準としてポイント計算を行った場合にその点数を有していたことが認められ、継続してその点数を有し在留している場合も含まれます。※2※5

表のほか、地域再生計画の区域内の公私の機関で特定の活動を行い、我が国への貢献があると認められる人などの特例もあります。※2※5 10月改定のガイドラインでは、2027年4月1日以降の申請について、これらの特例は、在留特別許可又は上陸特別許可を受けた人(上陸拒否事由該当者に限る)には適用しないとされています。※2

在留期間「3年」の扱い(最長の在留期間)

国益要件の一つに、現に有している在留資格について、最長の在留期間をもって在留していることがあります。※5 2027年3月31日までに申請した場合は、在留期間「3年」を有していても、最長の在留期間をもって在留しているものとして取り扱われます。※2※5 

2027年4月1日以降の申請では、2027年3月31日の時点で在留期間「3年」を有しており、2027年4月1日以降に行った初回の永住許可申請で、かつ、その「3年」の在留期限までの間に処分を受ける場合に限り、「3年」でも最長の在留期間をもって在留しているものとして取り扱われます。※2

2026年10月1日の改定で変わる点と申請時期ごとの適用

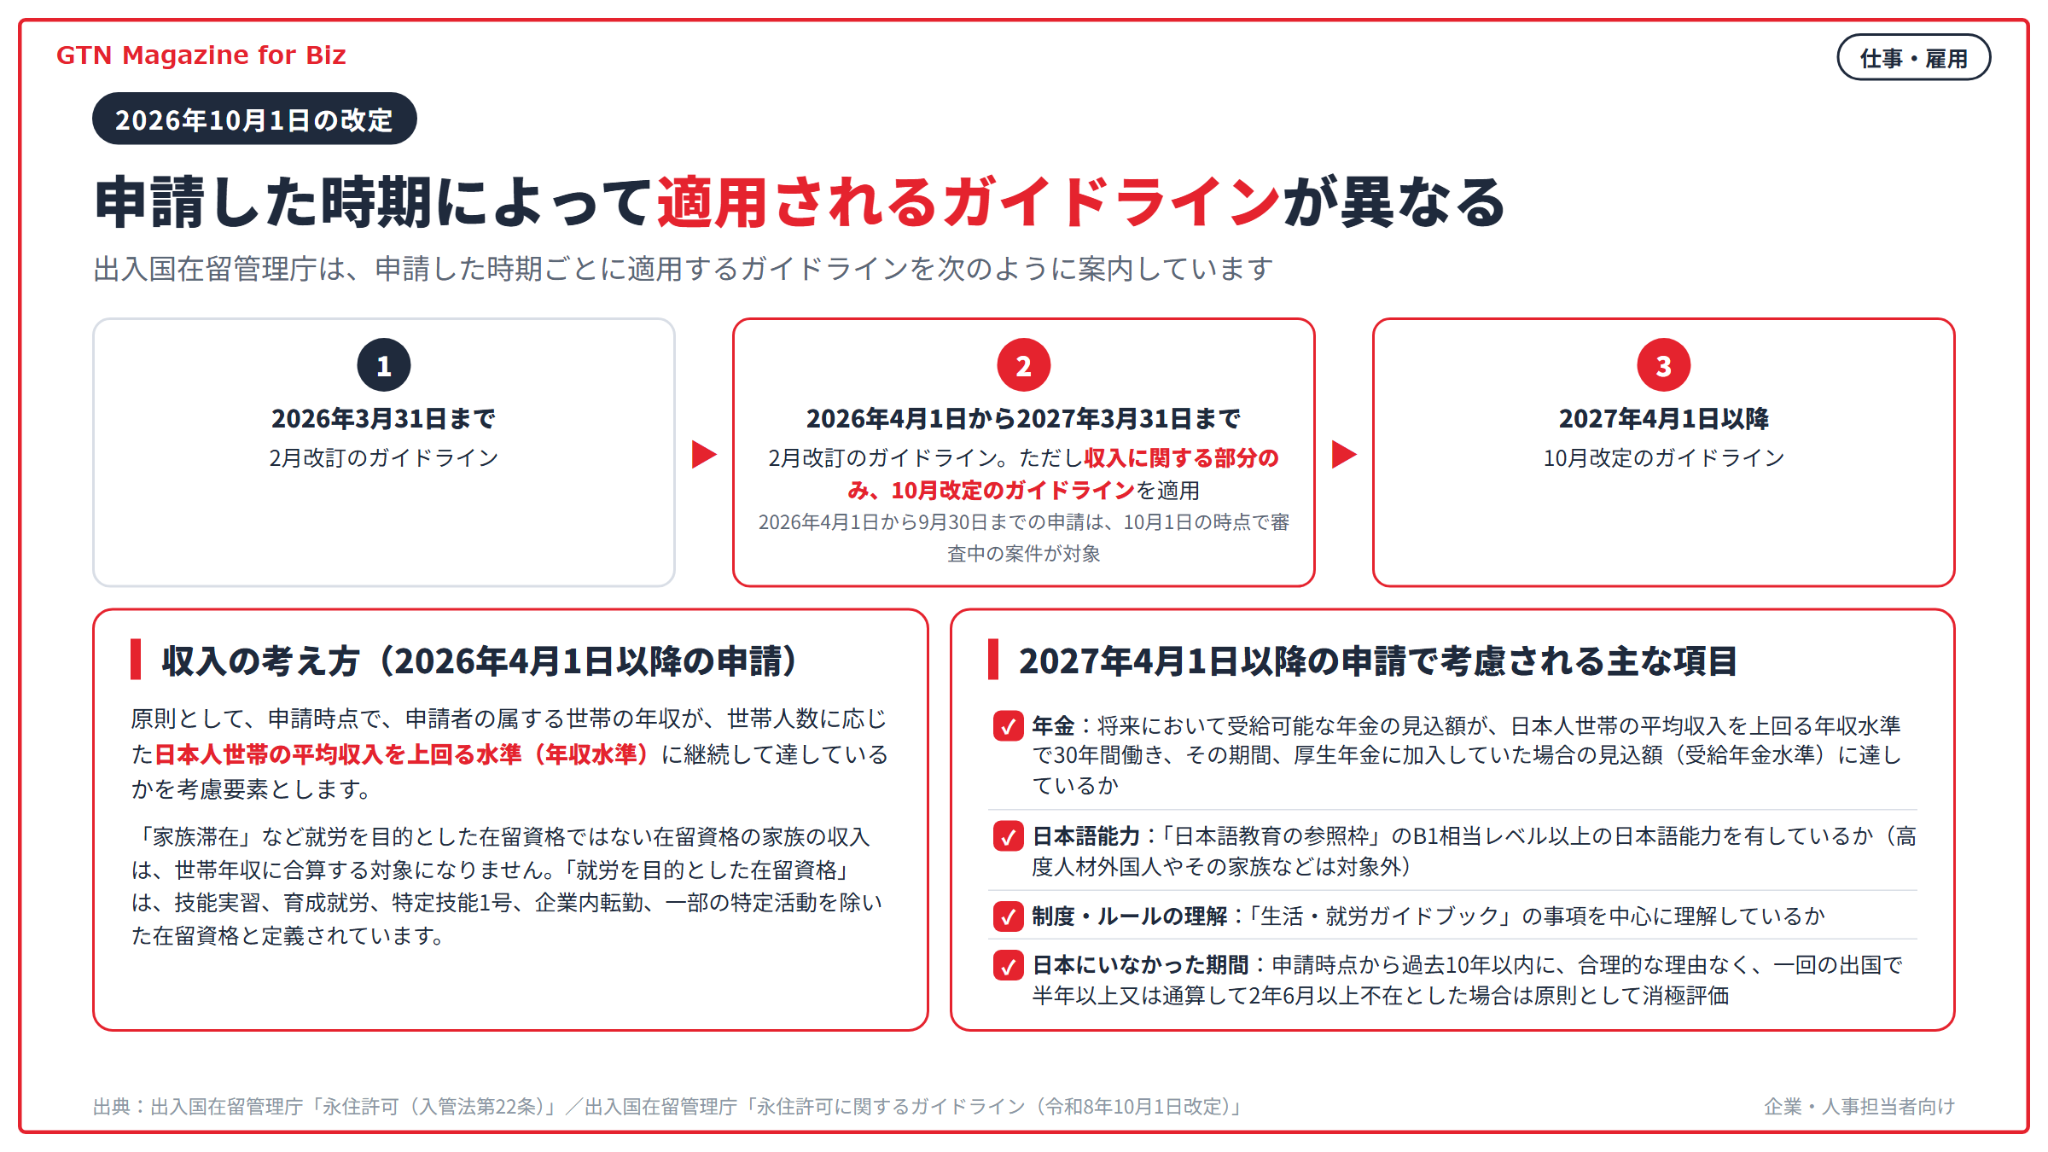
ガイドラインの改定内容は、一度にすべてが適用されるわけではありません。※1 出入国在留管理庁は、申請した時期ごとに適用するガイドラインを次のように案内しています。※1

申請した時期

適用されるガイドライン

2026年3月31日まで2月改訂のガイドライン
2026年4月1日から2027年3月31日まで2月改訂のガイドライン。ただし収入に関する部分のみ、10月改定のガイドラインの第2の4(2)と第2の5(7)を適用
2027年4月1日以降10月改定のガイドライン

※1

表のとおり、収入に関する部分だけは、2026年4月1日以降の申請 にも適用されます。※1 このうち2026年4月1日から9月30日までの申請については、10月1日の時点で審査中の案件が対象です。※2

2026年4月1日以降の申請に適用される収入の考え方

10月改定のガイドラインは、原則として、申請時点で、申請者の属する世帯の年収が、世帯人数に応じた日本人世帯の平均収入を上回る水準(年収水準) に継続して達しているかを考慮要素とします。※2

世帯年収は、申請者の年収と、住居及び家計を共にする同一生計世帯の人の年収を合算した額で、単身世帯の場合は申請者の年収がそのまま世帯年収になります。

※2 ただし、成人している人など父母の扶養から外れている人については、父母の収入を算入せずに年収水準に達しているかを見るとされています。※2

「家族滞在」など就労を目的とした在留資格ではない在留資格の家族は、資格外活動許可を受けて例外的・限定的に収入を得ることができるに過ぎないため、その収入は世帯年収に合算する対象になりません。

※2 ここでいう「就労を目的とした在留資格」は、就労を目的とする在留資格のうち、技能実習、育成就労、特定技能1号、企業内転勤、一部の特定活動を除いたものと定義されています。※2

申請者が扶養する親族は、外国に住む親族を含めて、同居していなくても世帯人数に加算され、世帯人数が5人以上の場合は年収水準の額に生活費等の増加額分が加算されます。※2

10月改定のガイドラインの本文には、年収水準の具体的な金額は示されていません。※2 出入国在留管理庁は、ガイドラインの改定案に対する意見募集の結果の中で、年収水準、受給年金水準、補填資産額の具体的な額は、審査の実効性及び制度の適正な運用を確保する観点から公表することは予定していないとしています。※8

会社が社員に支払う給与は、申請者本人の年収として世帯年収に含まれるため、この考慮要素に関わります。※2

同じく2026年4月1日以降の申請に適用される「公共の負担とならないこと」では、独立生計要件が求められない日本人等の配偶者や子などであっても、世帯が現に公共の負担となっている場合や、そのおそれが現実的である状況にあり、特段の事情が認められない場合には、消極評価をすることがあるとされています。

※1※2 この要素は、家族単位での在留の安定や、人道的な配慮の観点を重視して総合的に判断されます。※2

2027年4月1日以降の申請で考慮される主な項目

10月改定のガイドラインでは、2027年4月1日以降の申請から、次のような項目が考慮要素として示されています。※1※2

項目

10月改定のガイドラインの内容

年金将来において受給可能な年金の見込額が、日本人世帯の平均収入を上回る年収水準で30年間働き、その期間、厚生年金に加入していた場合の見込額(受給年金水準)に達しているか
日本語能力「日本語教育の参照枠」のB1相当レベル以上の日本語能力を有しているか
制度・ルールの理解「生活・就労ガイドブック」に記載されている事項を中心に、我が国の制度・ルール等を理解しているか
学齢期の子の就学学齢期にある子を養育する親である場合、子が小学校又は中学校に通学しているか
日本にいなかった期間申請時点から過去10年以内に、合理的な理由なく、一回の出国で半年以上不在とした期間がある場合又は通算して2年6月以上不在とした場合は、原則として消極評価
公租公課の支払申請時点で未納がなくても、過去に滞納処分を受けたことがあるなど、過去に適切に支払っていない状況が認められる場合は、原則として消極評価

※2

年金の受給見込額は、申請時点の年齢、加入対象期間全ての年金の加入状況(従前の働き方(自営業、会社員等)、年金加入期間、その期間の平均年収等)、申請時点の年収から推計されます。

※2 受給見込額が受給年金水準に達しない場合でも、不足する生活資金を補填できる金融資産(補填資産)を有すると認められるときは、達しているものと評価されます。

※2 補填資産額の基準は申請時の年齢に応じたもので、若年の申請者の場合は、年金の受給開始年齢に近い申請者に比べて低くなります。※2

日本語能力のB1相当レベルは、「日本語教育の参照枠」で「仕事、学校、娯楽でふだん出合うような身近な話題について、共通語による話し方であれば、主要点を理解できる」などと説明されているレベルです。

※9 申請者が高度人材外国人やその家族である場合や、学校教育法が規定する初等教育又は中等教育を累計6年以上受けた場合などは、この考慮要素の対象外とされています。

※2 日本語能力の評価方法や、これに用いる試験等は、2027年4月の運用開始までに検討・公表するとされています。※8

次も、説明のための架空の例です。2027年4月以降に永住許可申請を予定している「技術・人文知識・国際業務」のエンジニアに、会社が8か月の海外赴任を打診する場合、一回の出国で半年以上日本を離れることになります。

10月改定のガイドラインは、合理的な理由なく一回の出国で半年以上不在とした場合を原則として消極評価としていますが、どのような理由が「合理的な理由」に当たるかは示していません。

※2 一方で、出入国在留管理庁は、勤務先の海外駐在などを「合理的な理由」として例示すべきだという意見に対して、長期間不在である場合に一律に消極評価するわけではなく、「合理的な理由がない場合」に限定しており、具体的な内容は個々の事案に応じて判断するとしています。

※8 海外出張や海外赴任を打診する際は、社員の永住許可申請の予定とあわせて、時期や期間を本人と話し合っておくことが考えられます。

永住許可申請の手続き(申請先・提出書類・手数料・審査期間)

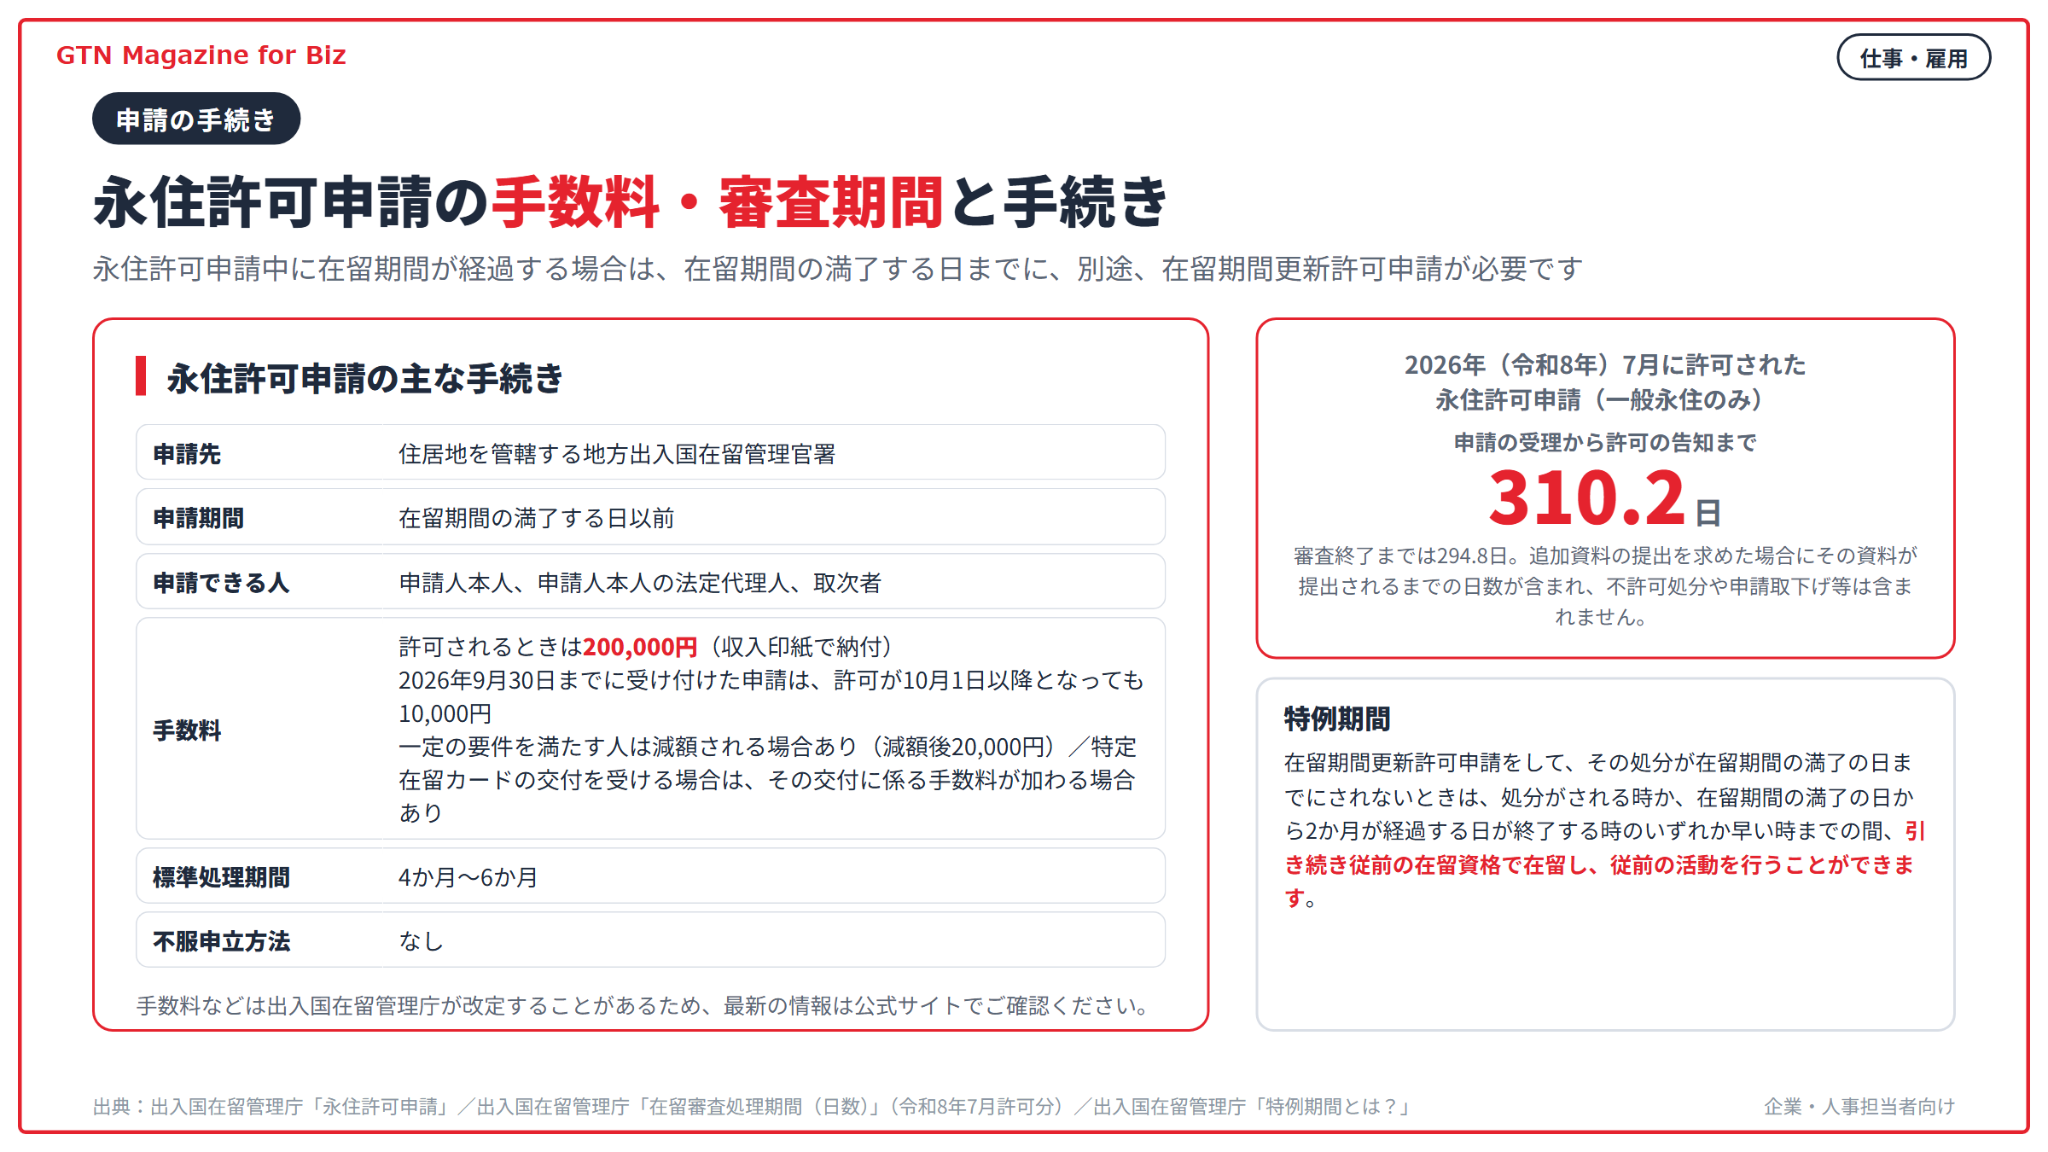
永住許可申請の主な手続きは次のとおりです。※4

項目

内容

申請先住居地を管轄する地方出入国在留管理官署
申請期間在留期間の満了する日以前
申請できる人申請人本人、申請人本人の法定代理人、取次者
手数料許可されるときは200,000円(収入印紙で納付)
標準処理期間4か月〜6か月
不服申立方法なし

※4

永住許可申請中に在留期間が経過する場合は、在留期間の満了する日までに、別途、在留期間更新許可申請 をすることが必要です。※4 在留資格を持って在留する外国人は、原則として、付与された在留期間に限って日本に在留することができます。※10

在留期間更新許可申請をして、その処分が在留期間の満了の日までにされないときは、処分がされる時か、在留期間の満了の日から2か月が経過する日が終了する時のいずれか早い時までの間、引き続き従前の在留資格で在留し、従前の活動を行うことができます。※11 この期間は「特例期間」と呼ばれています。※11

取次者には、地方出入国在留管理局長から申請等取次者としての承認を受けている「申請人が経営している機関又は雇用されている機関の職員」で、申請人から依頼を受けた人が含まれます。

※4 身元保証人には、通常、日本に居住する日本人、永住者又は特別永住者がなります。※4

手数料は、2026年9月30日までに受け付けた申請については、許可が10月1日以降となっても改定前の10,000円です。

※4 一定の要件を満たす人は手数料が減額される場合があり、減額後の手数料は20,000円です。※4 許可の際に特定在留カードの交付を受ける場合は、その交付に係る手数料が加わる場合があります。

※4 手数料などは出入国在留管理庁が改定することがあるため、最新の情報は公式サイトでご確認ください。

出入国在留管理庁は、全国の地方出入国在留管理局における在留審査処理期間の平均日数を公表しています。※12 2026年(令和8年)7月に許可された永住許可申請(一般永住のみ)では、申請の受理から許可の告知までが310.2日、審査終了までが294.8日でした。

※13 この日数には、追加資料の提出を求めた場合にその資料が提出されるまでの日数が含まれ、不許可処分や申請取下げ等は含まれません。※13

就労関係の在留資格の人が提出する主な書類

提出書類は、申請人の在留資格や身分・地位によって異なります。※4 「技術・人文知識・国際業務」などの就労関係の在留資格の人が提出する主な書類は次のとおりです。※14

書類

主な内容

申請書・写真・理由書永住許可申請書、写真(縦4cm×横3cm)、永住許可を必要とする理由を書いた理由書
住民票申請人を含む家族全員(世帯)の住民票
職業を証明する資料会社等に勤務している場合は在職証明書
住民税の資料直近5年分の課税(又は非課税)証明書と納税証明書、直近5年間において住民税を適正な時期に納めていることを証明する資料(通帳の写し、領収証書等)
国税の資料源泉所得税及び復興特別所得税、申告所得税及び復興特別所得税、消費税及び地方消費税、相続税、贈与税に係る納税証明書(その3)
年金・医療保険の資料直近2年間の公的年金と公的医療保険の保険料の納付状況を証明する資料
資産の資料預貯金通帳の写し、不動産の登記事項証明書など
身元保証の資料身元保証書、身元保証人の身分事項を明らかにする書類(運転免許証写し等)
了解書2021年10月1日から提出が必要

※14

会社等に勤務している人は、職業を証明する資料として在職証明書を提出します。※14 社員から発行を頼まれたときに対応できるよう、社内の発行手順を確認しておくと手続きが進めやすくなります。

直近5年間の全ての期間で住民税が特別徴収(給与から天引き)されている人は、住民税を適正な時期に納めていることを証明する資料の提出が不要 です。

※14 特別徴収されていない期間がある人は、その期間分の資料を提出します。※14 日本で発行される証明書は、全て発行日から3か月以内のものを提出します。※14

申請前に使えるセルフチェックシート

出入国在留管理庁は、永住許可の要件に該当するかを申請前に確認するためのセルフチェックシートを公表しています。※4 就労関係の在留資格の人向けのシートの確認項目は、次の7つです。※6

<セルフチェックシートの項目>

  • 1. 日本に引き続き10年以上在留しており、かつ、就労資格又は居住資格で引き続き5年以上在留している
  • 2. 直近5年間、住民税を適正な時期に納税している
  • 3. 国税(源泉所得税及び復興特別所得税、申告所得税及び復興特別所得税、消費税及び地方消費税、相続税、贈与税)の未納がない
  • 4. 直近2年間、年金保険料(国民年金及び厚生年金)を適正な時期に納付している
  • 5. 直近2年間、医療保険料(健康保険、国民健康保険及び後期高齢者医療保険)を適正な時期に納付している
  • 6. 現在の在留資格について、在留期間「3年」又は「5年」が決定されている
  • 7. 過去に、日本の法令に違反して罰金刑・懲役刑・禁固刑を受けたことがない

※6

7つ目の項目にある懲役刑と禁固刑は、2025年6月1日に拘禁刑に一本化される前の刑の名前です。※16 拘禁刑は懲役と禁錮に代わって設けられた刑なので※17、拘禁刑を受けたことがある場合も、この項目に当たると考えられます。

刑罰は、2027年3月31日までの申請では「罰金刑や拘禁刑などを受けていないこと」として国益要件の項目の一つに挙げられ※5、2027年4月1日以降の申請では、拘禁刑(懲役、禁錮を含む)や罰金刑を受けたことがあると、原則として消極評価とされます。※2 

一つでも「いいえ」に該当した場合は、永住許可申請は不許可となる可能性が高くなる とされています。※6 「いいえ」が一つもなかったとしても、許可を約束するものではありません。

※6 このシートは、審査を円滑に行う観点から、申請書類とあわせて提出するよう求められています。※14

社員から相談を受けたときは、このシートの項目を本人と一緒に確認しておくと、申請前に準備が必要な点を把握しやすくなります。ただし、シートの項目は審査で見られることの一部で、社員がいつ申請するかによって、あわせて確認しておきたい点が変わります。

2027年3月31日までに申請する場合は、シートの項目に加えて、世帯年収が年収水準に継続して達しているかも見られます。※1※2

2027年4月1日以降に申請する場合は、10月改定のガイドラインが適用されます。就労資格の5年に数えない在留資格や在留期間「3年」の扱いが変わるほか、年金の受給見込額や日本語能力なども考慮されるので、「2027年4月1日以降の申請で考慮される主な項目」で説明した内容とあわせて確認しておく必要があります。※1※2

永住許可を受けた後に取り消されるケース

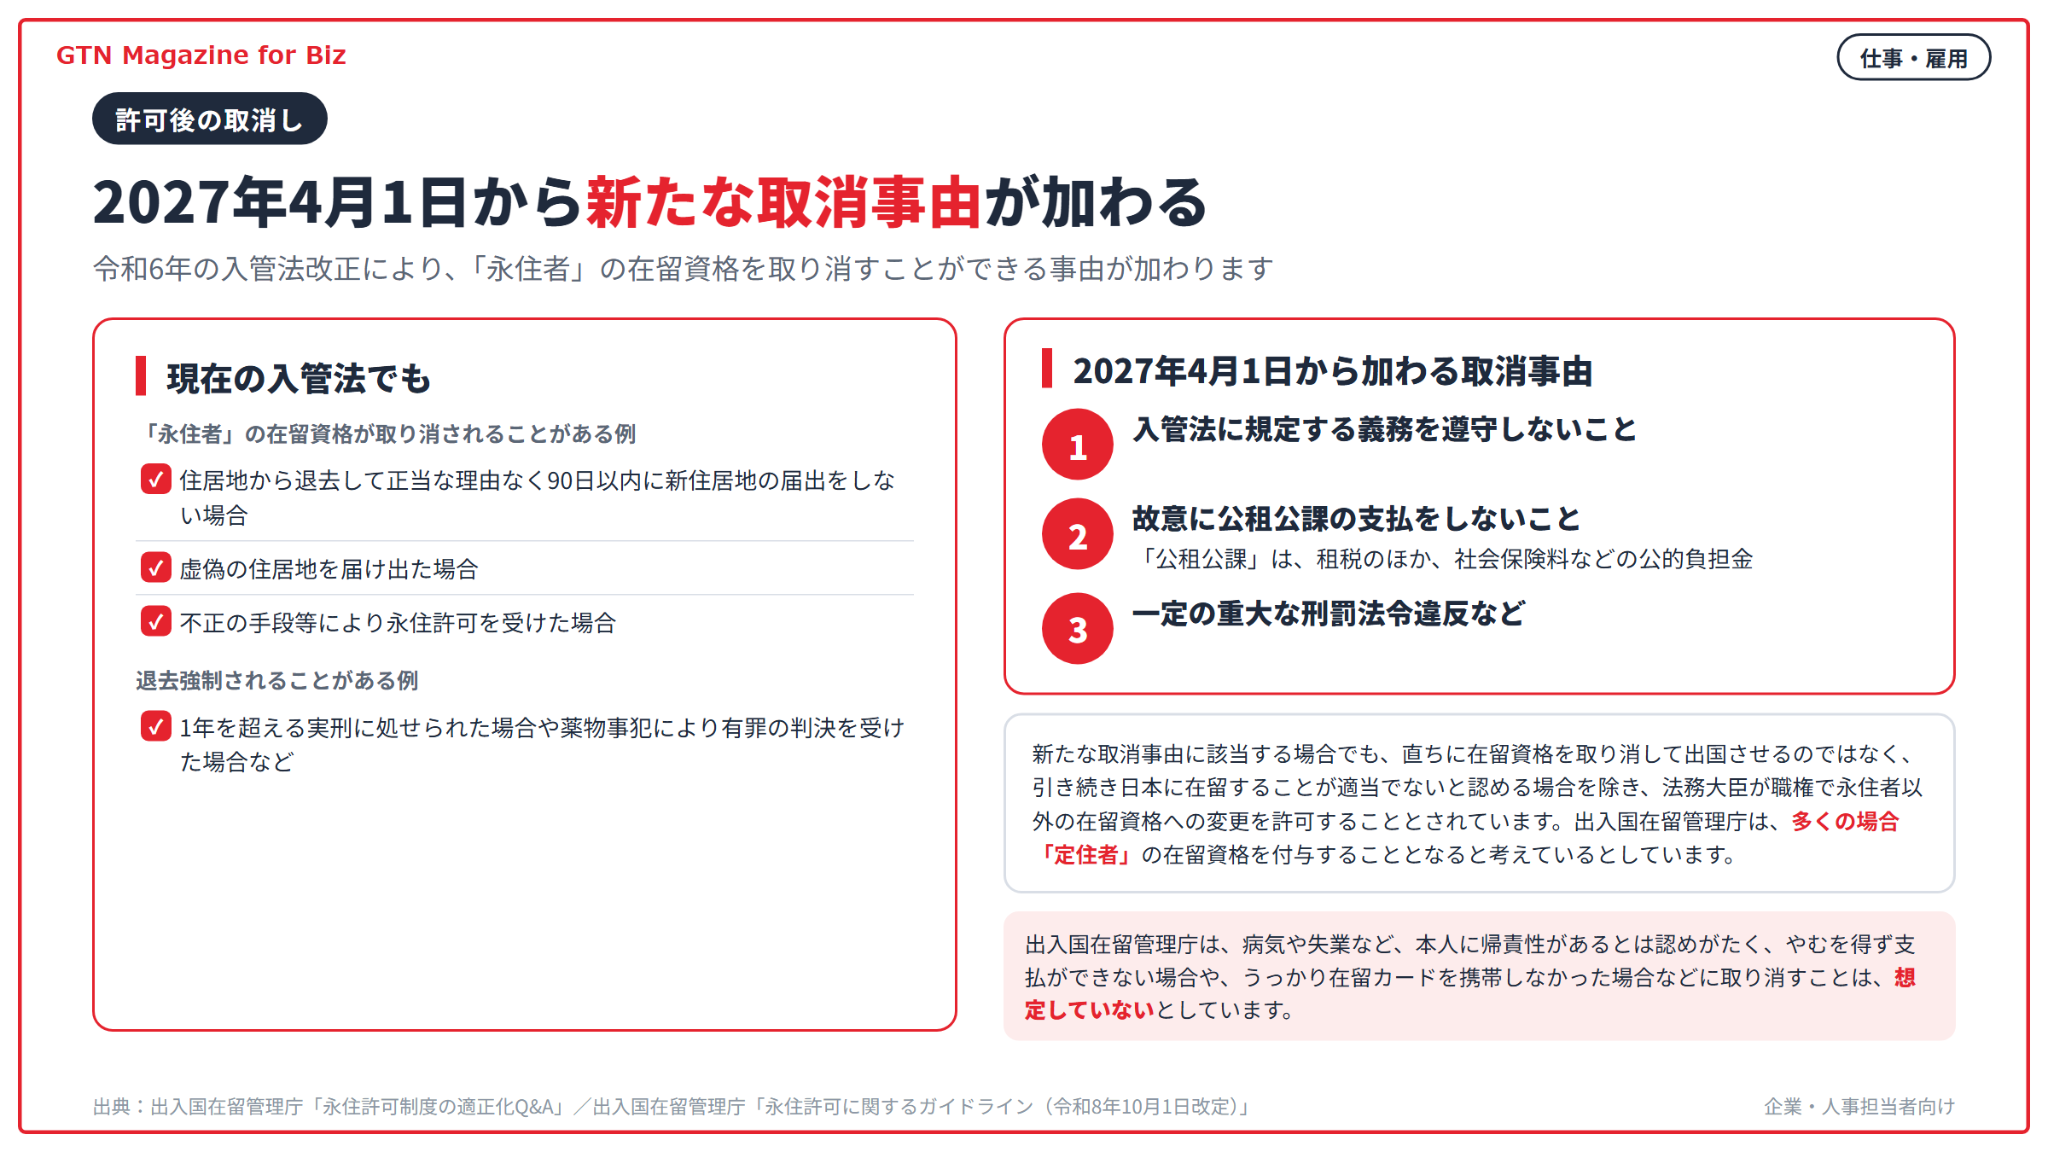
現在の入管法でも、住居地から退去して正当な理由なく90日以内に新住居地の届出をしない場合や、虚偽の住居地を届け出た場合、不正の手段等により永住許可を受けた場合は、「永住者」の在留資格が取り消されることがあります。

※3 また、永住者であっても、1年を超える実刑に処せられた場合や薬物事犯により有罪の判決を受けた場合などは、退去強制されることがあります。※3

令和6年の入管法改正により、2027年(令和9年)4月1日から、「永住者」の在留資格を取り消すことができる事由として、入管法第22条の4第1項第8号と第9号が加わります。

※2※15 対象となるのは、入管法に規定する義務を遵守しないこと、故意に公租公課の支払をしないこと、一定の重大な刑罰法令違反などです。

※3 出入国在留管理庁は「永住者の在留資格の取消しに関するガイドライン」を作成し、2027年4月1日から運用を開始するとしています。※15

「公租公課」とは、租税のほか、社会保険料などの公的負担金のことをいいます。※3 出入国在留管理庁は、病気や失業など、本人に帰責性があるとは認めがたく、やむを得ず支払ができない場合は、在留資格を取り消すことは想定していないと説明しています。

※3 うっかり在留カードを携帯しなかった場合や、在留カードの有効期間の更新をしなかった場合に取り消すことも、想定していないとしています。※3

2027年4月1日以降、新たな取消事由に該当する場合でも、直ちに在留資格を取り消して出国させるのではなく、引き続き日本に在留することが適当でないと認める場合を除き、法務大臣が職権で永住者以外の在留資格への変更を許可することとされています。

※3 出入国在留管理庁は、多くの場合「定住者」の在留資格を付与することとなると考えているとしています。※3 「定住者」などに変更された後も、永住許可の要件を満たしていると認められれば、再度、永住許可を受けることが可能とされています。※3

GTN 特定技能人材紹介サービス

特定技能人材の採用は、GTNにご相談ください。
アクティブ登録支援者数は約2,000人※。インドネシア・ミャンマー・ネパールの現地教育機関で学んだ人材を中心に、国内在住の人材も含めて、外食・介護・飲食料品製造などの企業様へご紹介しています。

※2026年9月2日時点のGTNキャリアにおける支援中人数です(入社前の方は含みません)。


出典一覧

この記事をシェアする

関連記事

おすすめ記事